Der Bundesrat hatte der ApO am 10.7.2026 zugestimmt. Die nun offiziell veröffentlichte ApO (BStBl 2026 I S. 1061) ersetzt die bisherige Allgemeine Verwaltungsvorschrift für die Betriebsprüfung (BpO 2000), die damit außer Kraft gesetzt wurde.
Durch das DAC7-Umsetzungsgesetz vom 20. Dezember 2022 (BGBl I S. 2730) wurden in der Abgabenordnung (AO) die gesetzlichen Vorschriften zur Außenprüfung teilweise geändert. Ziel dieser Änderungen war es die Außenprüfung zu beschleunigen.
Die neuen oder geänderten Vorschriften wurden in die Allgemeinen Verwaltungsvorschrift für die Betriebsprüfung (BpO 2000) eingearbeitet. In dem Zuge wird die Allgemeine Verwaltungsvorschrift neu gegliedert und neu gefasst und in „Außenprüfungsordnung – ApO“ umbenannt. Die Umbenennung erfolgt, da wie bisher ausdrücklich alle Außenprüfungen im Sinne der AO erfasst werden sollen. Die Bezeichnung „Betriebsprüfungsordnung“ könne suggerieren, dass die Verwaltungsvorschrift nur für gewerbliche Betriebsprüfungen gilt.
Neben den erforderlichen Anpassungen an die neue Gesetzeslage werden in der ApO weitere Änderungen vorgenommen, die insbesondere auf eine Beschleunigung der Außenprüfungen gerichtet sind und die die Zusammenarbeit zwischen den Außenprüfungsstellen der Länder und des BZSt verbessern sollen.
Was ändert sich für einen typischen Handwerksbetrieb?
| Thema | Bedeutung für KMU/Handwerk |
| Prüfungen sollen zeitnah erfolgen | ⚠️ Eher belastend, aber auch positiv: Fehler werden früher entdeckt |
| Risikoorientierte Auswahl | ⚠️ Ordnungsgemäße Buchführung wird wichtiger; bestimmte Auffälligkeiten können schneller relevant werden |
| Prüfungsschwerpunkte | ✅ Kann die Prüfung überschaubarer machen |
| Prüfungszeitraum 1–3 Jahre | ✅ Für kleinere Betriebe kann ausdrücklich auch nur 1 oder 2 Jahre geprüft werden |
| Unterlagen schon mit Prüfungsanordnung | ⚠️ Mehr Vorbereitungsaufwand |
| Digitale Unterlagen | ⚠️ Höhere Anforderungen an Datenorganisation |
| Rahmenvereinbarung (siehe unten) | ✅ Interessant für komplexere/umfangreichere Prüfungen |
| Mitwirkungspflichten | ⚠️ Deutlich strukturierter und bei Verzögerungen potenziell unangenehm |
| Schlussbesprechung auch digital | ✅ Praktische Erleichterung |
| Steuerberater als Prüfungsort | ⚠️ Kann organisatorisch helfen, ist aber nicht frei wählbar |
Rahmenvereinbarungen i. S. des § 199 Abs. 2 Satz 3 AO
§ 8 ApO enthält Ausführungen zu Rahmenvereinbarungen im Sinne des § 199 Abs. 2 Satz 3 AO. Danach kann die Finanzbehörde mit den Steuerpflichtigen verbindlich Rahmenbedingungen vereinbaren, wie deren Mitwirkung nach § 200 AO konkret ausgestaltet wird.
Es wird dabei aufgelistet, welche Regelungen getroffen bzw. nicht getroffen werden:
| Möglich | Nicht möglich |
| Festlegung eines Ablaufplans für die gesamte Prüfung | Vereinbarungen, die sich gegen die Interessen einer der an der Außenprüfung beteiligten Behörden richten |
| Kommunikationsformen für den Austausch von Prüfungsanfragen und -antworten, für die Besprechung von Prüfungsfeststellungen oder für die Durchführung von Schlussbesprechungen | Festlegung des Ortes der Außenprüfung ausschließlich außerhalb der Geschäftsräume der oder des Steuerpflichtigen |
| Fristen für die Beantwortung von Prüfungsanfragen sowie Fristen für die Rückmeldung zu den Antworten | Vereinbarung über die Mitwirkung von Dritten |
| Absprachen über Zeitpunkt und Art und Weise der Information über mögliche Beanstandungen während der Prüfung | Verzicht auf eine Betriebsbesichtigung |
| Festlegung von Terminen für Besprechungen | |
| Erreichbarkeiten und Präsenzzeiten der Ansprechpersonen | |
| Absprachen über technische Voraussetzungen bei der Prüfung in den Räumlichkeiten der oder des Steuerpflichtigen | |
| Festlegung von Prüfungsschwerpunkten | |
| Aussparung bestimmter Prüfungsfelder |
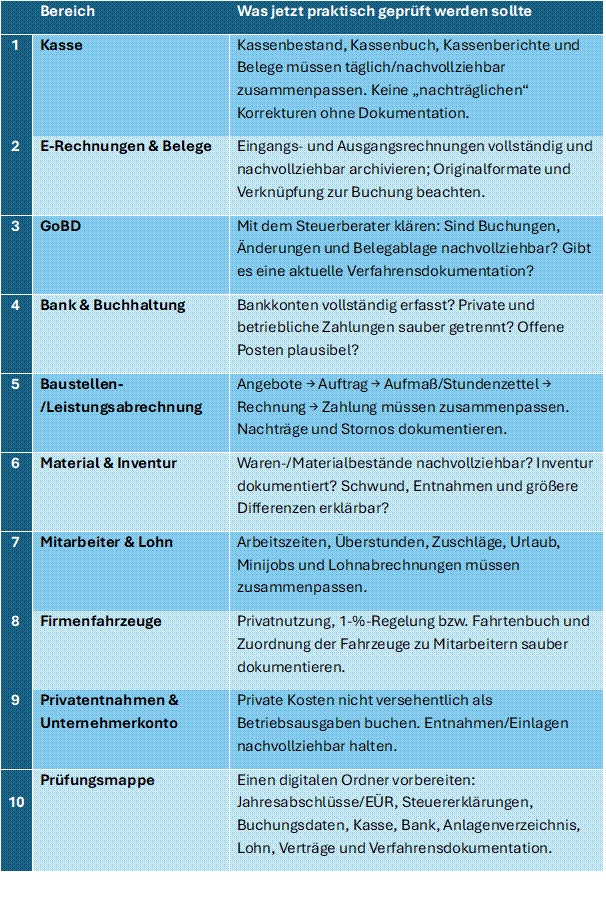
Wie bereitet sich ein typischer Handwerksbetrieb am besten auf eine Betriebsprüfung vor?
Diese 10-Punkte-Checkliste kann dem Unternehmer zunächst als erste Orientierung helfen: